Jak dobrać ubezpieczenie domu w budowie i porównać jego koszt?
Dachy i pokrycia
Dom w budowie wymaga ochrony dopasowanej do etapu prac. Inne ryzyka dotyczą otwartej konstrukcji, a inne budynku z dachem, oknami i instalacjami. Cenę polisy warto oceniać razem z zakresem, sumą ubezpieczenia i wyłączeniami. Trzeba też ustalić, czy ochrona obejmuje materiały, szkody pogodowe i odpowiedzialność wobec osób trzecich. Najtańsza oferta może pozostawiać kosztowne luki. Budowa zmienia się z tygodnia na tydzień. Przybywają materiały, wykonane roboty i urządzenia. Polisa powinna odpowiadać rzeczywistemu stanowi inwestycji oraz definicji domu w budowie przyjętej w warunkach ubezpieczenia. Nie każda ochrona przygotowana dla zamieszkanego domu obejmie otwarty obiekt bez okien czy zakończonych instalacji.
Dlaczego etap budowy ma znaczenie dla polisy?
Zgłoś sposób prowadzenia prac i ich obecny etap. Ustal moment przejścia na ochronę gotowego budynku. Warto też zapytać, czy dłuższa przerwa w robotach zmienia odpowiedzialność ubezpieczyciela. Dokument zawarty na początku inwestycji nie powinien przez cały czas opierać się na danych, które przestały być aktualne.
Jak ustalić sumę ubezpieczenia?
Suma ubezpieczenia powinna odnosić się do zasad wyceny wskazanych w umowie. Sprawdź, czy chodzi o koszt odtworzenia, wartość rzeczywistą czy inną podstawę. Zbyt niska suma może ograniczyć wypłatę. Nie należy wyceniać całej budowy tylko według ceny samego materiału na ściany. Znaczenie mają także robocizna, instalacje i wykonane elementy dachu.
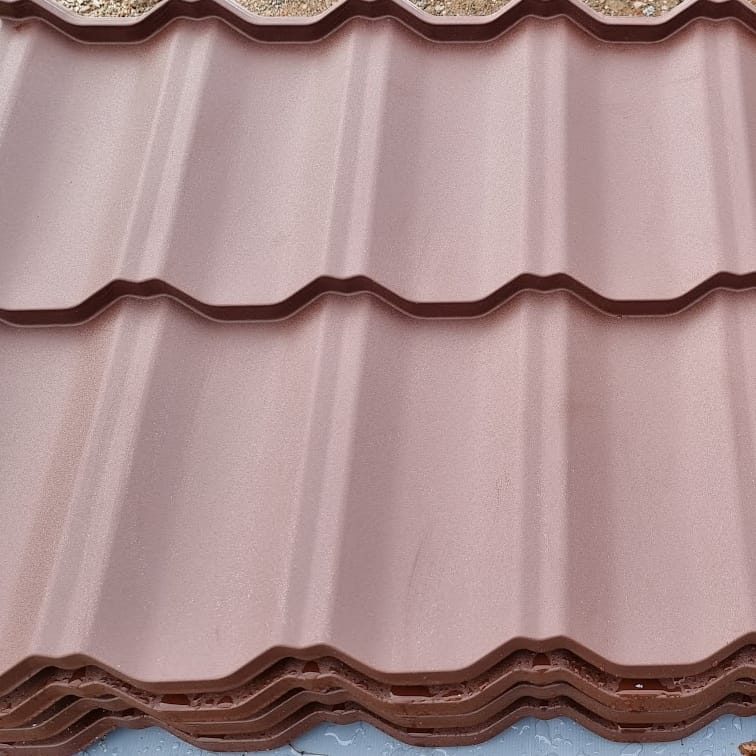
Aktualizuj kosztorys po ważnych etapach. Dostawa płyt warstwowych, blachodachówki czy materiałów izolacyjnych zwiększa wartość majątku na placu. Część materiałów może mieć osobny limit ochrony. Zapytaj, jak polisa traktuje rzeczy zamontowane, składowane oraz należące do wykonawcy. To trzy sytuacje, które nie muszą być rozliczane tak samo.
Jak czytać ochronę przed wiatrem i wodą?
Sprawdź definicje zdarzeń, zakres ochrony i wyłączenia. Zalanie, powódź, deszcz nawalny oraz przeciek przez nieukończony dach mogą być traktowane odmiennie. Samo słowo „woda” w ofercie nie daje odpowiedzi. Ważne są także obowiązki dotyczące zabezpieczenia otworów, materiałów i konstrukcji podczas przerwy w pracach.
Polisa nie zastępuje właściwego montażu dachu. Blacha T18, T35 lub płyta warstwowa musi być dobrana do obciążeń i podparta zgodnie z projektem. Tymczasowo położone arkusze nie są gotowym pokryciem. Zabezpieczenie budowy przed pogodą należy ustalić z wykonawcą niezależnie od tego, czy dane ryzyko zostało objęte ubezpieczeniem.
Czy materiały i narzędzia są chronione przed kradzieżą?
Ochrona przed kradzieżą może zależeć od etapu zamknięcia budynku, rodzaju zabezpieczeń i sposobu przechowywania mienia. Sprawdź definicję zdarzenia. Kradzież z włamaniem i zwykłe zabranie rzeczy z otwartego placu nie są pojęciami zamiennymi. Warunki dotyczące magazynowania mogą być równie ważne jak limit wypłaty.
Materiały dachowe planuj dostarczać możliwie blisko terminu montażu. Składowanie powinno chronić je przed pogodą, uszkodzeniem i dostępem osób postronnych. Płyty PIR wymagają zabezpieczenia zgodnego z instrukcją, a pakiety blach nie powinny zalegać w wodzie. Zachowaj dowody zakupu, zestawienia dostaw i zdjęcia miejsca składowania.
Co sprawdzić w odpowiedzialności wykonawcy?
Ubezpieczenie domu i polisa odpowiedzialności wykonawcy pełnią różne funkcje. Zapytaj, czy wykonawca ma ochronę odpowiadającą rodzajowi robót, oraz czy jest ona aktualna. Nie przyjmuj, że każda szkoda powstała na budowie zostanie pokryta z jednego z tych dokumentów. Odpowiedzialność zależy od zdarzenia i postanowień umowy.
W kontrakcie budowlanym określ obowiązek zabezpieczenia terenu, materiałów i robót przed pogodą. Ustal sposób zgłaszania uszkodzeń oraz prowadzenia dokumentacji. Przy kilku ekipach szczególnie ważne jest przekazywanie frontu robót. Zarysowanie nowej blachy przez następnego wykonawcę nie powinno pozostać zdarzeniem bez daty i ustalonego zakresu.
Jak porównać składkę z rzeczywistą ochroną?
Zestaw oferty dla tej samej sumy ubezpieczenia i podobnego zakresu. Sprawdź udziały własne, limity, okresy karencji oraz wymagane zabezpieczenia. Cena zależy między innymi od lokalizacji, wartości inwestycji i wybranych ryzyk. Bez tych danych uniwersalna kwota „ubezpieczenia domu w budowie” niewiele mówi o potrzebach konkretnego inwestora.
Przed zawarciem umowy przejdź przez kilka praktycznych zdarzeń. Co stanie się po zerwaniu części pokrycia? Jak rozliczana będzie dostawa materiału przechowywana na placu? Jakie dokumenty trzeba przedstawić? Poproś o odpowiedzi odnoszące się do warunków polisy. Dzięki temu porównasz ochronę, a nie tylko roczną składkę. Zachowaj ofertę, warunki umowy i korespondencję wyjaśniającą zakres. Po szkodzie przydatna będzie dokumentacja stanu budowy sprzed zdarzenia. Warto prowadzić ją na bieżąco, niezależnie od obowiązkowych dokumentów technicznych i rozliczeń z wykonawcami.
WYCEŃ TOWAR
Jak przygotować zapytanie
Opisz zastosowanie materiału, potrzebne wymiary i ilość. Podaj grubość, gatunek lub nazwę interesującego wariantu oraz miejscowość dostawy albo preferowany oddział odbioru. Jeżeli pytasz o konkretny produkt, dołącz jego nazwę lub link do kartoteki. Odpowiemy na podany adres e-mail i ustalimy dostępne warunki dla Twojego zamówienia.