






Dacharbeiten in Polen: Wann gelten 8 % oder 23 % Mehrwertsteuer?
Kosten und Formalitäten
Bei einem Dachangebot in Polen kommt es zunächst darauf an, was Sie kaufen: ein Paket Bleche oder eine fertig ausgeführte Sanierung. Verkauft ein umsatzsteuerpflichtiger Händler im Inland nur übliche Dachbaustoffe, fallen in der Regel 23 % polnische Umsatzsteuer an. Für eine Dachsanierung können 8 % gelten, wenn Arbeiten und Gebäude die Voraussetzungen von Art. 41 des polnischen Umsatzsteuergesetzes erfüllen. Maßgeblich ist die Nutzfläche des Hauses oder der Wohnung, nicht die bestellte Blechfläche. Vergleichen Sie Nettobetrag, Steuersatz und Endpreis für denselben Umfang. Die Beispiele betreffen polnische Umsätze und zeigen auch die Aufteilung oberhalb der Flächengrenze.
Wie wird ein reiner Materialkauf besteuert?
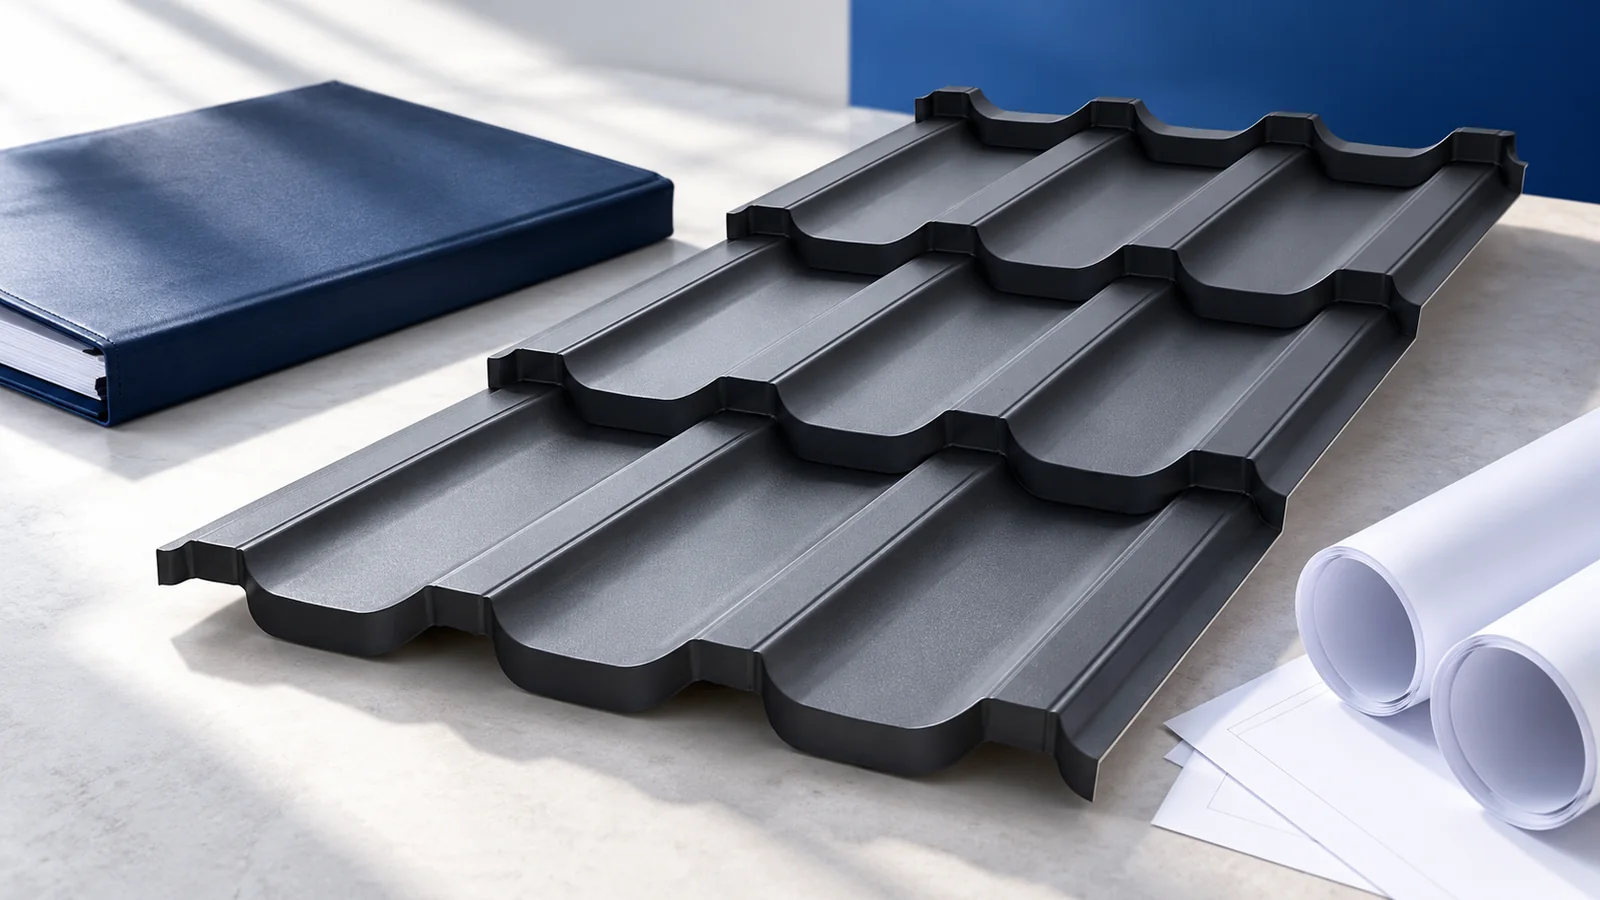
Liefert der Baustoffhandel zugeschnittene Bleche, Kantteile und PIR-Platten und organisiert der Eigentümer den Einbau selbst, bleibt es beim Materialkauf. Weder der Zuschnitt noch die Lieferung an ein Einfamilienhaus senkt den üblichen polnischen Inlandssatz von 23 % auf diese Waren.
Weisen Sie die Steuer getrennt aus. Bei einem angenommenen Nettomaterialwert von 20.000 € ergeben 23 % eine Steuer von 4.600 € und einen Endbetrag von 24.600 €. Vergleichen Sie diesen Endbetrag mit dem Bruttopreis des zweiten Angebots. Die Eurobeträge sind reine Rechenbeispiele.
Wann können Dacharbeiten mit 8 % besteuert werden?
Prüfen Sie zwei Voraussetzungen zusammen: Gehören die Arbeiten etwa zu Bau, Instandsetzung, Modernisierung, energetischer Sanierung oder Umbau? Fällt das Gebäude oder der betroffene Teil zugleich unter die gesetzliche polnische Wohnungsbaukategorie für den ermäßigten Satz?
Welches Dach nennt der Vertrag? Ein Wohnhaus und eine getrennte Werkstatt auf demselben Grundstück sind nicht automatisch gleich einzustufen. Klären Sie bei gemischter Nutzung die Funktion und Einordnung des betroffenen Gebäudeteils, bevor Sie den Preis vereinbaren.
Welche Fläche ist maßgeblich?
Verwenden Sie die belegte Nutzfläche: Die Grenze beträgt 300 m² beim Einfamilienhaus und 150 m² bei einer Wohnung. Das Aufmaß der Dachflächen liefert trotz gleicher Einheit eine andere Größe.
Bei einem Haus mit 360 m² Nutzfläche und beispielhaft 60.000 € netto für begünstigte Arbeiten beträgt der begünstigte Anteil 300/360, also fünf Sechstel. Auf 50.000 € entfallen bei 8 % genau 4.000 € Steuer. Auf die restlichen 10.000 € entfallen bei 23 % weitere 2.300 €. Sind alle übrigen Voraussetzungen erfüllt, ergeben sich 6.300 € polnische Umsatzsteuer.
Was gilt, wenn der Dachdecker das Material mitbringt?
Schuldet der Betrieb eine fertige Dachsanierung und liefert er die Deckung mit, kann das Material Teil einer einheitlichen Leistung sein. Klären Sie den geschuldeten Erfolg sowie die Verantwortung für Material und Ausführung. Der Zusatz „mit Montage“ entscheidet die Einordnung nicht.
Mehrere Rechnungspositionen bedeuten nicht zwingend mehrere Leistungen. Umgekehrt werden unabhängige Einkäufe durch einen gemeinsamen Kostenplan nicht zu einer einheitlichen Leistung. Vertrag, Kalkulation, Abnahme und Rechnung sollten denselben Umfang beschreiben.
Wie vergleicht man zwei Sanierungsangebote?
Vergleichen Sie die Bruttopreise nach Ergänzung fehlender Positionen: Rückbau, Untergrundvorbereitung, Dämmung, Deckung, Kantteile, Transport und Entsorgung. Ein niedrigerer Steuersatz auf weniger Arbeiten ergibt noch keinen Preis für das fertige Dach.
Kaufen Sie die Bleche selbst, vereinbaren Sie Warenannahme, Haftung bei Schäden und den gesonderten Arbeitslohn. Ein Unternehmen prüft den Vorsteuerabzug anhand seiner Verhältnisse und der Verwendung des Einkaufs. Für private Käufer zählt der zu zahlende Endbetrag.
Welche Unterlagen sollten Sie aufbewahren?
Bewahren Sie Gebäudebeschreibung, Nutzflächennachweis, Leistungsumfang, Vertrag und Abnahmeprotokoll auf. Bei Zweifeln kann der Steuerpflichtige für den konkret beschriebenen Umsatz eine verbindliche polnische Steuersatzauskunft (WIS) beantragen.
Grundlage sind Art. 41 Abs. 12–12c des polnischen Umsatzsteuergesetzes und die Hinweise des polnischen Finanzministeriums zu den Steuersätzen. Geben Sie vor Vertragsabschluss Objektart und bestellte Arbeiten an. Tatsächlich getrennte Leistungen sind jeweils nach ihrem eigenen Umfang zu beurteilen.

Kostenloses Angebot
So stellen Sie Ihre Anfrage
Beschreiben Sie den geplanten Einsatz des Materials sowie die benötigten Abmessungen und Mengen. Nennen Sie die Dicke, die Qualität oder die gewünschte Ausführung und geben Sie den Lieferort oder die bevorzugte Niederlassung für die Abholung an. Bei einem bestimmten Produkt ergänzen Sie bitte den Namen oder einen Link zur Produktseite. Wir antworten an Ihre angegebene E-Mail-Adresse und klären Verfügbarkeit und Konditionen für Ihre Bestellung.






Mehr aus dem Bauratgeber
Beim Bau eines integrierten Solardachs greifen Dach- und Elektroarbeiten mehrfach ineinander. Zuerst werden Planung und Tragwerk bestätigt. Danach folgen die erforderlichen Schichten,…
Der Austausch von Hallenwänden oder Dach gegen PIR-Paneele benötigt eine neue Hüllenplanung und ein Schutzkonzept während der Arbeiten. Vorgefertigte Elemente können einzelne…
Ein Passivhaus senkt den Energiebedarf durch abgestimmte Dämmung, Luftdichtheit, Fenster, Wärmebrückendetails und kontrollierte Lüftung. Dicke Dachdämmung oder eine große Photovoltaikanlage allein belegen…
Ein Walmdach über einem rechteckigen Haus besteht gewöhnlich aus zwei trapezförmigen und zwei dreieckigen Dachflächen, verbunden durch First und Grate. Fehlende senkrechte…
Kastenrinnen geben der Traufe mit geraden Kanten eine klare Kontur. Ihre Auswahl sollte jedoch nicht bei der Optik enden. Benötigt werden Angaben…
Ein Flachdach braucht durchgehende Dämmung, eine dichte Dachhaut und einen freien Weg zu den Abläufen. Legen Sie die Abdichtung vor dem Kauf…
Betrachten Sie die Mauerlatte als Verbindung zwischen Dach und Gebäude statt nur als Unterlage für Sparren. Holz, Anker und Sparrenanschlüsse wirken gemeinsam,…
Zeichnen Sie vor dem Einbau von IDELCO α-therm SARKING über den Sparren die Traufe mit vorhandener Rinne. Die höhere Eindeckung verändert den…